集成电路产业链全景 从设计到应用的完整解析
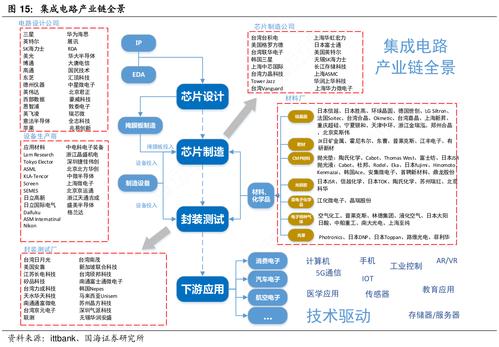
集成电路(Integrated Circuit,IC)是现代信息社会的基石,其产业链涵盖从上游材料设备到下游终端应用的完整生态。本文将系统梳理集成电路产业链的全景结构,帮助读者理解各环节的角色与关联。
一、产业链概述
集成电路产业链可分为上游支撑、中游制造和下游应用三大板块。上游包括半导体材料、设备、EDA工具和IP核;中游涵盖芯片设计、晶圆制造和封装测试;下游则涉及消费电子、通信、汽车电子、工业控制等众多领域。整体呈现高度专业化分工与全球化协作的特征。
二、上游:基础支撑环节
1. 半导体材料
芯片制造依赖多种高纯度材料,如硅片、光刻胶、电子特种气体、靶材、抛光液等。硅片是晶圆制造的核心基材,其尺寸(如12英寸)和纯度直接影响制程水平。材料环节技术壁垒高,高端材料市场集中度较高。
2. 半导体设备
光刻机、刻蚀机、薄膜沉积设备、离子注入机、清洗设备等是晶圆制造的关键装备。其中光刻机技术难度最大,先进制程依赖极紫外(EUV)光刻技术。设备行业与材料行业共同构成芯片制造的“底座”,资本投入巨大。
3. EDA工具与IP核
电子设计自动化(EDA)工具用于芯片设计、仿真和验证,是设计环节的必备软件。IP核是可复用的电路功能模块,能够缩短设计周期、降低开发风险。EDA与IP市场由少数国际巨头主导,生态壁垒显著。
三、中游:核心制造环节
1. 芯片设计(Fabless/IDM)
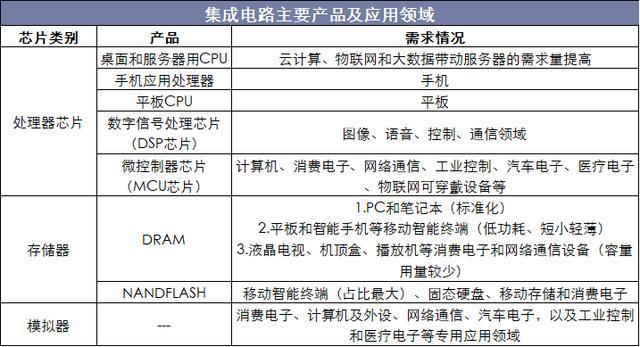
设计企业根据需求定义芯片架构、逻辑功能和物理实现,形成版图交给晶圆厂制造。按照经营模式,可分为无晶圆厂(Fabless)和垂直整合制造(IDM)。设计环节依赖高端人才和EDA工具,产品覆盖CPU、GPU、FPGA、存储芯片、模拟芯片等。
2. 晶圆制造(Foundry)
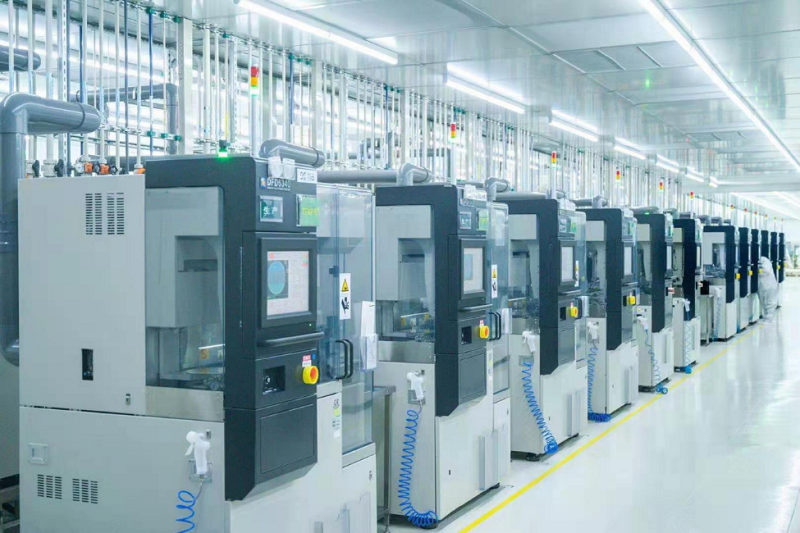
晶圆制造是将设计版图转化为实际芯片的过程,包括氧化、光刻、刻蚀、沉积、离子注入、扩散、CMP等数百道工序。制程节点(如28nm、14nm、7nm、5nm及以下)决定芯片的功耗、性能和面积。晶圆厂资本支出极高,先进制程产能集中在少数企业手中。
3. 封装测试(OSAT)
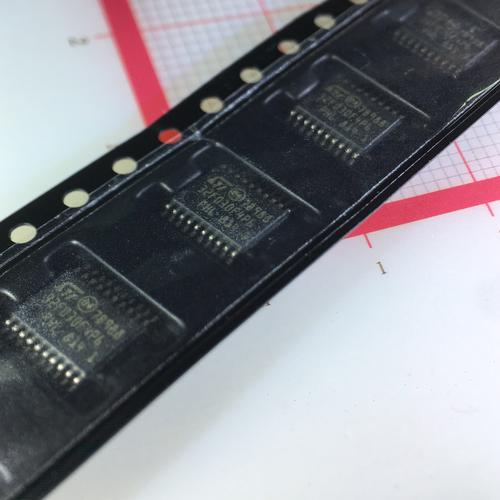
封装将晶圆切割后的裸片装入保护外壳,并提供引脚或焊球以便与电路板连接;测试则筛选出功能 defect并保证质量。先进封装(如倒装焊、晶圆级封装、2.5D/3D封装、Chiplet)成为提升芯片性能的重要路径,封装测试环节日益与设计和制造协同。
四、下游:应用市场拉动
集成电路下游应用广泛,主要包括:
- 消费电子:智能手机、平板、可穿戴设备等。
- 计算机与数据中心:服务器、PC、存储系统。
- 通信设备:5G基站、光通信、网络设备。
- 汽车电子:车载娱乐、自动驾驶、动力控制。
- 工业与医疗:自动化控制、医疗仪器、物联网终端。
下游需求驱动技术创新和产能扩张,新兴应用(如AI、智能汽车、元宇宙)持续为产业链注入增长动力。
五、产业链协同与挑战
集成电路产业链各环节高度依存:设计依赖EDA和IP,制造依赖设备和材料,封装测试则连接制造与应用。当前产业面临如下挑战:
- 技术壁垒与研发投入:先进制程和高端设备材料研发成本高、周期长。
- 供应链安全:全球分工背景下,关键环节集中度风险凸显,区域化布局趋势增强。
- 人才短缺:设计、制造、封测均需大量专业工程师。
- 地缘政治影响:出口管制和贸易摩擦对产业链造成不确定性。
六、发展趋势
未来集成电路产业链将呈现以下趋势:
- 制程微缩与异构集成并进:继续探索摩尔定律极限,同时通过先进封装和Chiplet实现性能提升。
- 材料与设备创新:新型半导体材料(如碳化硅、氮化镓)和先进设备技术推动产业升级。
- 产业链区域化与多元化:各国加大本土产能建设,供应链呈现“全球化+区域化”并存格局。
- 绿色低碳制造:降低晶圆制造能耗和水耗,推动可持续发展。
- 应用驱动创新:AI、汽车电子、物联网等需求牵引芯片架构和工艺优化。
集成电路产业链是一个技术密集、资本密集、分工精细的生态系统。从材料设备到设计制造,再到封装测试和终端应用,每个环节都至关重要。理解产业链全景,有助于把握技术趋势、产业格局和投资机会,也为政策制定和企业战略提供参考。随着技术演进和市场需求变化,集成电路产业链将持续重构与升级。
如若转载,请注明出处:http://www.godayin.com/product/61.html
更新时间:2026-11-17 06:08:52